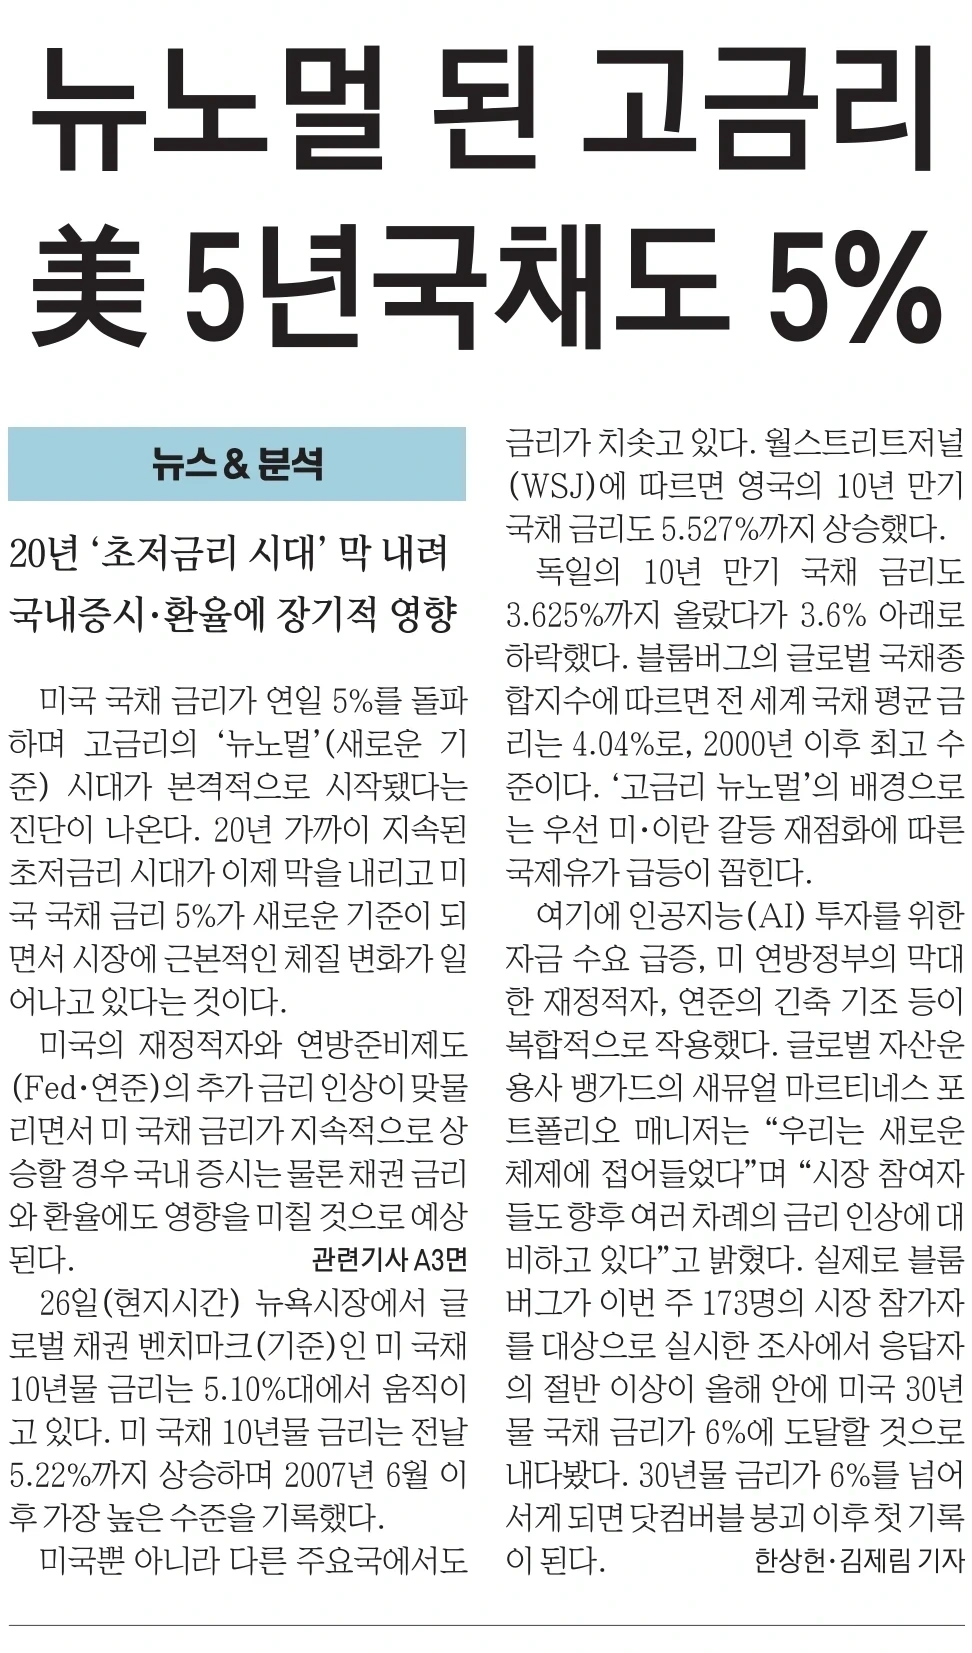
미국 정부가 10년 뒤에 갚겠다며 100만원을 빌려주면 매년 5만1000원을 준다고 한다.
요즘 1년 만기 정기예금 이자율은 3.2~3.5% 정도.
국내 은행보다는 믿음직한 미국의 이자율이 5.1%면 나쁘지 않은 것 같다.
미국의 10년 만기 국채 금리는 5.10% 대
영국의 10년 만기 국채 금리도 5.527%
독일의 10년 만기 국채 금리도 3.625%
전 세계 국채 평균 금리 4.04%
우리나라 10년물 국고채 금리는?
4.4%
각국의 국채 금리가 오르고 있다.
국채 금리가 오르는 이유는 크게 네 가지이다.
[유가, AI, 미국 재정적자, 연준]
**
**1) 유가: 미국·이란 갈등으로 유가가 상승하면서, 물가도 같이 상승했다. 이렇게 물가가 오르면 돈을 빌려준 사람은 나중에 돌려 받을 돈의 구매력이 떨어지니 더 높은 이자를 원하게 된다.
2) 인공지능 : AI 투자가 증가하면서 기업들이 서버, 반도체 공장, 전략시설을 짓겠다고 더 많은 돈을 필요로 한다. 자금에 대한 수요가 늘어나니 대출 이자도 점점 비싸진다.
3) 미재정적자: 전쟁도 벌이고 있고, AI에 투자도 진행 중인 미국 정부는 돈이 많이 필요하다. 그러려면 매력적인 이자율을 제시해야한다.
4) 연준: 유가 때문에 올라간 물가를 잡기위해 연준이 금리를 인상하고 있다. 이미 9/16(수) 0.25%p 금리를 올린 바 있다. 연준이 금리를 인상하면 대출이 줄고, 시장의 통화량도 줄어들기 때문에 물가 인상은 완화될 수 있다.
앞으로 금융 시장은 어떻게 움직일까?
금리가 높다는 건, 돈의 가치가 올라간다는 뜻이다. 내 돈을 빌려주면 더 많은 이자를 받을 수 있다는 의미이니, 금리는 돈의 가치와 정비례한다. 반면 주식이나 부동산과 같은 실물 자산에는 악영향을 끼친다. 은행이나 국채에 투자해도 5% 이상의 수익을 낼 수 있는데 굳이 마이너스 수익률이 발생할 수 있는 위험자산에 투자하려할까? 게다가 금리가 오르면 기업이나 부동산 업자들의 대출 비용이 오른다. 주식이든, 부동산이든 알토란 같은 자산만 살아남을 것이다.
주식은, 바이오나 SMR(소형원자력발전, Small Moduler Reactor)처럼 현재의 이익이나 현금흐름보다 미래가치를 긍정적으로 평가한 종목이 꽤 흔들릴 것이다. (지금도 그러고 있다)
채권은, 금리가 오를 수록 이전 낮은 금리의 채권 보유자는 더 싼 가격이어야 팔릴테니 채권 가격은 꽤 하락할 것이다. (지금도 그러고 있다)
부동산 및 리츠도, 대출이자(프로젝트파이낸싱 이자)에 영향을 받기에 하락할 것이다.
때문에 지금 기억해둘 점은
1. 무리하게 빚 내서 투자하면 대출 이자의 손해가 더 클 수 있다. 빚 내지 말자.
2. 주식은, 지금 영업이익과 지금 현금흐름이 좋은 기업을 우선 생각해야한다. 바이오, SMR 같은 고평가 성장주는 지금 같은 시기엔 재평가를 받을 수 있다.
3. 부동산은... 사실 금리와 무관하게 움직일 수 있다. 고금리 시대라도 오를 지역은 오른다. 다만, 부동산과 같은 높은 금액대의 자산을 현금 자산으로만 구매할 수 있는 부자는 많지 않기에, 부동산을 구매하기 위해 대출을 받을 땐 향후 3년 정도의 고금리 상황에서도 내가 버틸 수 있을지는 체크해야 할 것 같다.
댓글0